Družstevní byt vs. osobní vlastnictví: Klíčové rozdíly při prodeji
 lis, 11 2026
Pokud prodáváte byt, pravděpodobně jste si už položili otázku: "Proč se můj sousedův byt v osobním vlastnictví prodal za vyšší cenu než ten můj, i když jsou identické?" Odpověď často není v metráži nebo výhledu, ale v právním režimu. V České republice stále platí zásadní rozdíl mezi družstevním bytem a byt v osobním vlastnictví. Zatímco u jednoho převádíte vlastnické právo zapsané v katastru, u druhého pouze měníte člena družstva. Tento technický detail má obrovský dopad na rychlost transakce, dostupnost financování a konečnou částku, která vám přistane na účtu.
Jak funguje prodej družstevního bytu?
Mnoho lidí si myslí, že prodávají "nemovitost". U družstevního bydlení je to ale omyl. Neprodáváte cihly a maltu, které vlastní družstvo. Prodáváte svůj podíl na tomto družstvu, který vám dává právo užívat konkrétní bytovou jednotku. Právně jde o převod členských práv a povinností. To znamená, že kupující nenakupuje nemovitost do svého jména, ale vstupuje do družstva na vaše místo.
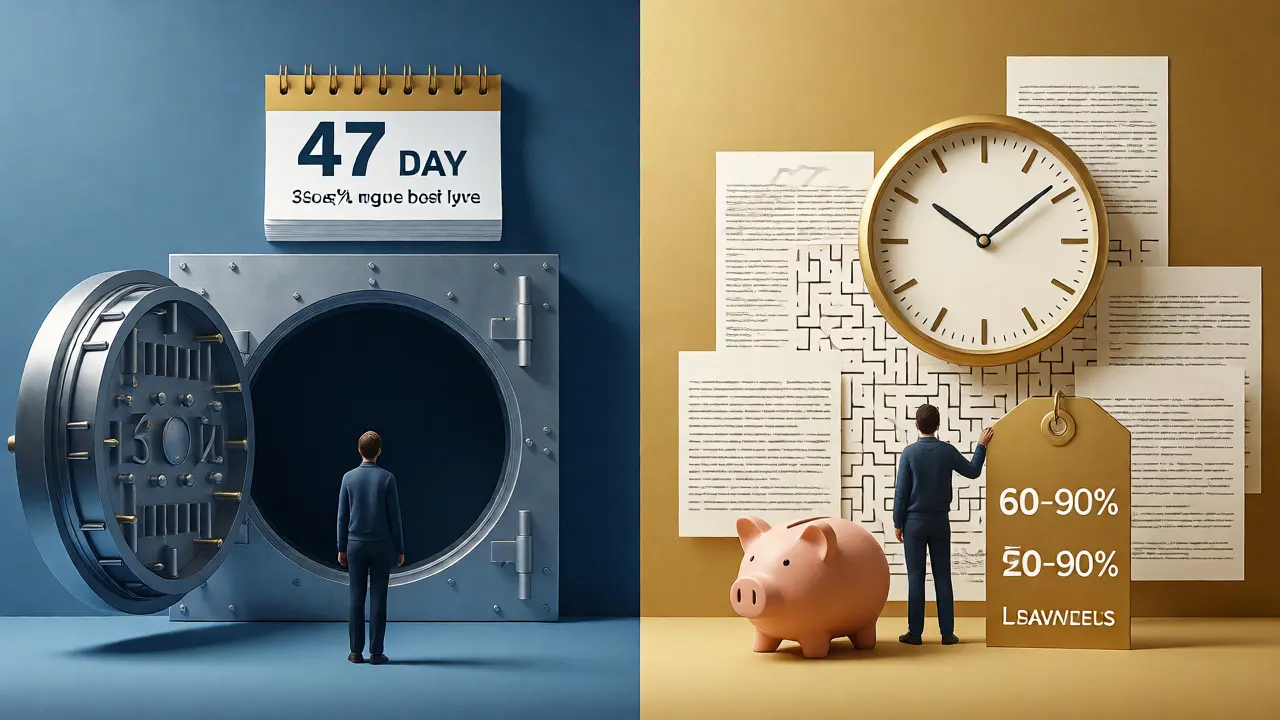
Proces je administrativně jednodušší, protože se neřeší zápis do katastru nemovitostí. Stačí souhlas představenstva družstva a podpis smlouvy o převodu členských práv. Podle dat z portálu Sreality.cz se takový byt v průměru prodá za 47 dní, což je výrazně rychlejší než u klasického vlastnictví. Ale pozor, tato rychlost má svou cenu - doslova.
Osobní vlastnictví: Vyšší cena, složitější papíry
U bytu v osobním vlastnictví máte plné dispoziční právo. Můžete s bytem dělat co chcete (pokud to dovolují stavební předpisy), a hlavně ho můžete prodat komukoli bez souhlasu třetí strany. Kupující získává vlastnické právo, které je zapsáno v katastru nemovitostí. Tato právní jistota je důvodem, proč jsou tyto byty dražší.
Nevýhodou je však administrativní zátěž. Transakce vyžaduje notářský zápis nebo úředně ověřené podpisy, následný návrh na vklad do katastru a čekání na rozhodnutí katastrálního úřadu. V roce 2024 činila průměrná doba vyřízení vkladu podle Ministerstva spravedlnosti ČR 42 dní. Celý proces tak může trvat 60 až 90 dní, což je pro netrpělivé prodávající stresující.
| Aspekt | Družstevní byt | Osobní vlastnictví |
|---|---|---|
| Cena | O 5-30 % nižší | Tržní standard |
| Rychlost prodeje | 30-45 dní | 60-90 dní |
| Financování | Velmi omezené (cca 3-5 % bank) | Vysoká dostupnost hypoték |
| Daně a poplatky | Žádná daň z nabytí, nižší provize realitkám (bez DPH) | Daň z nabytí 4 %, poplatky za katastr, DPH na provizi |
| Souhlas třetí strany | Ano (představenstvo družstva) | Ne |
Proč jsou družstevní byty levnější?
Zde narazíme na jádro problému. Nižší cena není náhoda, ale důsledek omezené poptávky. A ta je omezená primárně kvůli financování. Více než 95 % českých bank nenabízí hypotéky na družstevní byty. Proč? Protože banka nemá zástavu ve smyslu nemovitosti, ale pouze pohledávku za družstvem. Pokud by klient přestal splácet, exekuce na členský podíl je komplikovanější a méně likvidní než exekuce na nemovitost.
To znamená, že kupující musí mít většinu peněz hotových. A kdo dnes má volných 2-3 miliony Kč v hotovosti? Málokdo. Tím pádem je okruh potenciálních kupců mnohem menší. Aby prodávající přilákal pozornost, musí cenu snížit. Realitní makléři uvádějí, že sleva se běžně pohybuje kolem 10 %, v horších lokalitách nebo u starších paneláků i více. Naopak u bytů v osobním vlastnictví je trh široký, protože hypotéku dostane prakticky každý s solidním příjmem.
Daňové aspekty: Kde ušetříte?
Při prodeji nemovitostí hrají daně velkou roli. U bytu v osobním vlastnictví musí kupující zaplatit daň z nabytí nemovitých věcí ve výši 4 % z kupní ceny. Od roku 2020 ji sice formálně hradí kupující, ale v praxi se toto náklady často promítají do jednání o ceně. Prodávající pak musí řešit daň z příjmu z prodeje, pokud byt nevlastnil déle než 5 let (nebo 10 let, pokud byl nabyl dědictvím či darem). Při splnění časového testu je příjem osvobozen od daně.
U družstevního bytu situace vypadá lákavěji. Neplatí se daň z nabytí nemovitosti, protože k převodu vlastnického práva nedochází. Také provize realitních kanceláří bývá u družstevních bytů často bez DPH, což může ušetřit několik desítek tisíc korun. Pozor ale na daň z příjmu. I zde platí pravidlo, že pokud neprodáte po uplynutí zákonné lhůty (obvykle 5 let od vzniku členství nebo převodu), zisk z prodeje členských práv podléhá dani z příjmu fyzických osob. Advokátní kanceláře upozorňují, že interpretace tohoto ustanovení může být u starších případů sporná, proto doporučuji konzultaci s daňovým poradcem.
Kdy se vyplatí převést družstevní byt do osobního vlastnictví?
Pokud plánujete prodej a víte, že váš byt je v dobrém stavu a v žádané lokalitě, zvažte převod do osobního vlastnictví ještě před zahájením prodeje. Převod stojí peníze (správní poplatky, případné soudní poplatky, pokud družstvo brzdí proces) a čas, ale výsledná cena prodeje bude vyšší. Navíc byt bude atraktivnější pro širší spektrum kupujících, včetně těch, kteří spoléhají na hypotéku.
Od ledna 2024 platí novela, která zjednodušuje tento proces. Stát podporuje transformaci bytového fondu a snižuje administrativní bariéry. Pokud je vaše družstvo v dobré finanční kondici a nemá dluhy, které by mohly ohrozit budoucí vlastníky, je převod často výhodnou investicí. Naopak u starších domů s vysokými příspěvky na opravy a nejistou budoucností se převod nemusí vyplatit, protože kupující si mohou náklady na rekonstrukci strhnout z ceny stejně.
Praktické tipy pro úspěšný prodej
- Připravte dokumentaci předem: U družstevního bytu si vyžádejte potvrzení o splacení anuitního podílu a aktuální výši příspěvků na opravy. Kupující tuto informaci potřebuje hned při první prohlídce.
- Ověřte si stanovami družstva: Některá družstva mají restriktivní podmínky pro schvalování nových členů. Zjistěte si, zda nebude schválení kupujícího trvat měsíce.
- Buďte transparentní: Pokud je byt zatížen hypotékou družstva, jasně komunikujte, kolik zbývá splatit. Kupující nesmí překvapit požadavek na okamžité splacení zbytku podílu.
- Zvažte realitního makléře: Ačkoli je prodej družstevního bytu administrativně jednodušší, zkušený makléř dokáže lépe cílit na kupující s hotovostí, což zkrátí dobu inzerátu.
Frequently Asked Questions
Lze na družstevní byt získat hypotéku?
Ano, ale velmi obtížně. Pouze zlomek českých bank (podle průzkumů cca 3-5 %) nabízí specializované produkty na převod členských práv. Obvykle vyžadují vyšší akontaci (často 30-50 %) a mají přísnější podmínky pro posuzování bonity. Většina kupujících proto řeší financování kombinací hotovosti a spotřebitelských úvěrů.
Platí se při prodeji družstevního bytu daň z nabytí nemovitosti?
Ne, daň z nabytí nemovitých věcí se neplatí, protože nedochází k převodu vlastnického práva k nemovitosti, ale pouze k převodu členských práv v družstvu. Toto je jedna z hlavních finančních výhod pro kupujícího.
Jak dlouho trvá schválení prodeje družstvem?
Záleží na interních pravidlech konkrétního družstva. Obvykle to trvá 14 až 30 dní. Představenstvo musí projednat žádost o převod a ověřit, zda nový člen splňuje podmínky stanovené ve stanovách (např. absence dluhů na příspěvcích).
Je lepší prodat družstevní byt nebo ho nejdříve převést do osobního vlastnictví?
Pokud máte čas a prostředky na administrativní náklady převodu, je obvykle výhodnější byt převést. Cena bytu v osobním vlastnictví je vyšší a poptávka větší díky možnosti hypotečního financování. Převod se vyplatí zejména u bytů v dobrém stavu a v atraktivních lokalitách.
Co se stane, pokud družstvo krachne během prodeje?
Riziko insolventnosti družstva je reálné, i když menší než u soukromých developerských projektů. Pokud by došlo k úpadku, kupující by mohl mít problém s realizací svých práv. Proto je před koupí nezbytné prověřit hospodaření družstva a jeho zadluženost. Prodávající by měl mít připravené最新 účetní závěrky.