Jak nahlásit pojistnou událost u pojištění nemovitosti: Praktický návod krok za krokem
 lis, 12 2026
Stává se to v nejhorší možný moment. Přijdete domů z práce, otevřete dveře a místo obvyklého klidu vás uvítá louže vody na podlaze, kouř z komína nebo rozbité okno. Panika je přirozená reakce, ale právě ona vás může stát peníze. Mnoho lidí se ptá: "Musím hned volat řemeslníka?" nebo "Počkám až do konce týdne?" Správný postup při nahlášení pojistné události není jen o vyplnění formuláře. Je to závod s časem, kde každá minutu čekání může znamenat vyšší škodu nebo komplikace s výplatou.
Tento článek vám jasně vysvětlí, co dělat bezprostředně po vzniku škody, jaké dokumenty si připravit a proč je důležité nepodcenit první kontakt s pojišťovnou. Nejde o suché právní paragrafy, ale o praktické rady, které fungují v reálném životě - od zatopeného bytu ve Zlíně až po požár rodinného domu na venkově.
Pohotovost před telefonátem: Bezpečnost a minimalizace škody
Než vytáhnete mobil a začnete hledat číslo na svou pojišťovnu, musíte zajistit bezpečnost. Pojišťovny jsou chápavé, ale ne vždy tolerantní k lidské nedbalosti. Pokud praskla trubka, okamžitě uzavřete hlavní uzávěr vody. Pokud hoří, volejte hasiče. Pokud jste byli vykradeni, volejte policii. Tato pravidla nejsou jen doporučení, jsou často součástí pojistných podmínek.
Dalším kritickým krokem je zabránění zvětšování škody. Představte si situaci, kdy teče voda ze stropu a vy čekáte dva dny na likvidátora. Za tu dobu mokrá omítka nasákne, parkety se zvednou a plíseň začne prorůstat do konstrukce. Náklady na vysoušení a opravu mohou být dvojnásobné než původní havárie. Proto je legitimní (a často nutné) provést nouzové zásahy ještě před návštěvou experta. Uzavřete okna fólií, zakryjte díru ve střeše plachtou nebo odčerpejte stojící vodu. Ale pozor: vše, co uděláte, musí být zdokumentováno. Nikdy nic nevyhazujte, dokud si pojišťovna nevyžádá prohlídku.
| Typ škody | První akce | Kdo zavolán? |
|---|---|---|
| Zaplavení vodou | Uzavřít vodu, odčerpat, fotit stav | Vodárny (pokud je příčina mimo), instalatér |
| Požár / Kouř | Evakuace, hašení (bezpečné) | Hasičský záchranný sbor (150/112) |
| Vloupání / Krádež | Nevstupovat dovnitř, nezametávat | Policie ČR (158/112) |
| Poškození živlem | Zakrytí, zabezpečení konstrukce | Obecní úřad (pokud jde o plošnou škodu) |
Lhůty a kanály: Kdy a kam hlásit škodu?
Český občanský zákoník nestanovuje univerzální lhůtu v hodinách pro všechny typy pojištění. Klíčovým pojmem je "bez zbytečného odkladu". V praxi to znamená, že byste měli škodu nahlásit co nejdříve, ideálně do 24-48 hodin od jejího zjištění. Čekání s hlášením "až budu mít všechny faktury" je chyba. Pojišťovna potřebuje vědět, že škoda nastala, aby mohla zahájit šetření a případně poslat technika, který určí rozsah. Podklady lze doplňovat průběžně.
Jaké jsou nejrychlejší cesty k cíli? V roce 2026 už téměř žádná velká pojišťovna netrvá na osobní návštěvě pobočky s papírovým formulářem. Nejefektivnější metodou je online portál nebo mobilní aplikace. U Kooperativy, Generali či Allianz najdete sekci "Nahlásit škodu", kde zadáte základní údaje a nahrajete fotografie. Alternativou je telefonická linka, která je vhodná zejména v noci nebo o víkendech, kdy je dostupná nonstop služba pro havarijní stavy. Pamatujte, že telefonické oznámení bývá často považováno za orientační a pojišťovna vás následně vyzve k doplnění písemného formuláře e-mailem nebo datovou schránkou.
Co přesně potřebujete k ruce? Checklist dokumentů
Aby šetření proběhlo hladce, připravte si předem určitou "soudní složku". I když ji nemusíte mít hotovou při prvním kliknutí na tlačítko Odeslat, budete ji potřebovat během několika dní. Chybějící informace jsou nejčastější příčinou prodlev ve výplatě plnění.
- Základní identifikace: Číslo pojistné smlouvy, jméno a příjmení, rodné číslo, adresa nemovitosti a telefonní kontakt.
- Popis události: Datum, přibližný čas vzniku škody a popis toho, co se stalo. Buďte konkrétní. Místo "praskla voda" napište "praskla hadice pod dřezem v kuchyni".
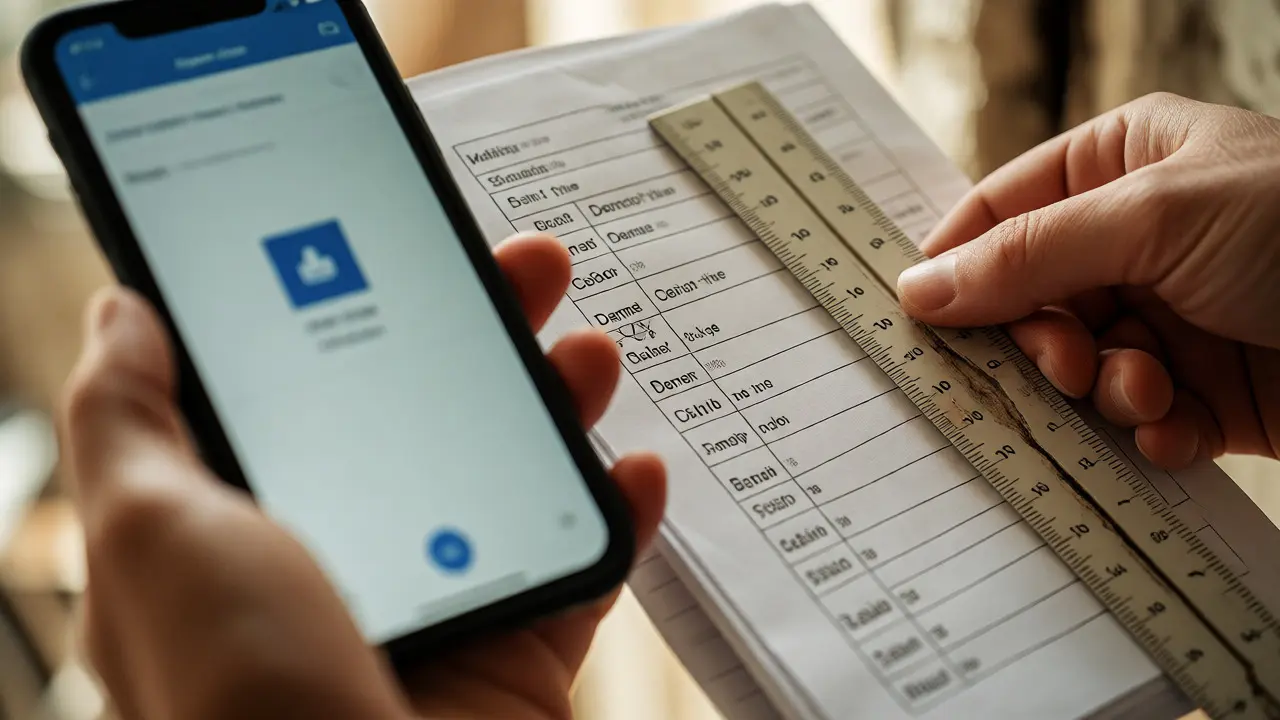
- Fotodokumentace: Tohle je zlaté pravidlo. Fotografovejte celkové pohledy na místnost i detaily poškození. Použijte měřítko (např. pravítko nebo minci), aby bylo vidět, jak velká je díra nebo jak hluboká je louže. Nahrávejte originální soubory, ne screenshoty z WhatsAppu, pokud to jde.
- Souhlas s přístupem: Pokud bydlíte v bytovém domě, ověřte si, zda máte souhlas SVJ k vstupu do společných prostor nebo k provedení nutných oprav.
- Doklady od orgánů: Protokol od policie (u vloupání), zpráva od hasičů (u požáru) nebo potvrzení od správce budovy (u zaplavení z nadbytu).
Šetření a výplata: Jak dlouho to trvá?
Pojišťovna má podle § 2798 občanského zákoníku povinnost ukončit šetření do tří měsíců od oznámení škody. Toto je maximální lhůta, kterou si může stanovit, pokud nenastanou objektivní překážky (např. čekání na znalecký posudek). Pokud pojišťovna tuto lhůtu nedodrží, musí vám písemně sdělit důvod prodlení. Nepleťte si však lhůtu pro šetření s lhůtou pro výplatu. Peníze jsou splatné do 15 dnů od skončení šetření, tedy od okamžiku, kdy je známa konečná částka plnění.
Během šetření může přijít likvidátor nebo se škoda řeší pouze distančně na základě fotografií. Distanční šetření je dnes běžné u menších škod do určité finanční hranice (často kolem 30 000-50 000 Kč, záleží na podmínkách). Pro větší škody na konstrukcích domu je fyzická prohlídka téměř nutná. Vaší rolí je být kooperativní, poskytovat přístup k nemovitosti a odpovídat na dotazy pravdivě. Lži nebo zamlčování informací mohou vést ke krácení plnění nebo jeho úplnému zamítnutí.
Úskalí a nejčastější chyby klientů
Z vlastní zkušenosti a diskuzí s kolegy z oboru vím, že největší problémy vznikají kvůli dvěma věcem: unáhleným opravám a špatnému popisu majetku. Pokud si sami necháte vymalovat pokoje nebo vyměnit parkety, aniž byste to konzultovali s pojišťovnou, riskujete, že vám neuznají náklady na materiály, které byly použity, nebo cenu práce, která byla "zbytečně vysoká". Ideální je počkat na schválení rozpočtu nebo alespoň na prohlídku.
Druhým mýtusem je myšlenka, že pojišťovna zaplatí "nové za staré". Ve většině případů platí princip amortizace. To znamená, že z ceny nového vybavení se odečte opotřebení podle stáří věci. Starší gauč bude oceněn nižší částkou než nový. Proto je dobré uchovávat účtenky a doklady o pořízení dražšího vybavení. Pokud je nemáte, pojišťovna bude vycházet z obvyklých cen na trhu, což může být méně výhodné pro specifické kusy nábytku.
Co dělat, když spor nastane?
Někdy se stane, že pojišťovna plnění odmítne nebo ho výrazně krátí. Důvodem bývá často nesoulad mezi tím, co bylo sjednáno, a tím, co skutečně nastalo. Například máte sjednané pojištění proti vodě, ale škoda vznikla v důsledku vadné konstrukce, která je vyloučena. Nebo pojišťovna tvrdí, že škoda byla způsobena zanedbáním údržby.
V takovém případě si vyžádejte písemné odůvodnění s odkazy na konkrétní články pojistných podmínek. Pokud nesouhlasíte, můžete podat reklamaci přímo pojišťovně. Další instancí je Česká národní banka (ČNB), která vykonává dohled, ale nerozhoduje o jednotlivých sporech jako soud. Pro menší částky existuje možnost mimosoudního řešení u Finančního arbitra. U větších škod se pak nevyhnete advokátovi a případnému soudnímu řízení. Klíčem k úspěchu v sporu jsou důkazy - vaše fotky, protokoly a komunikace.
Frequently Asked Questions
Musím škodu hlásit, i když je malá a zaplatím ji sám?
Ano, doporučuje se to. Malé škody mohou být varovným signálem většího problému (např. mikroskopická netěsnost). Navíc, pokud škodu neohlásíte a později zjistíte, že se situace zhoršila, pojišťovna může argumentovat tím, že jste porušili povinnost minimalizovat škodu a oznámit ji včas. Hlášení malé škody také pomáhá udržovat historii vaší smlouvy transparentní.
Mohu opravy provést ještě před příjezdem likvidátora?
Ano, ale pouze ty opravy, které jsou nezbytné k zabránění dalšího šíření škody (např. uzavření vody, zakrytí střechy). Kompletní rekonstrukci nebo výměnu poškozených dílů proveďte až po schválení pojišťovnou nebo po prohlídce. Vždy si uchovejte poškozené části (např. rozbitý kohoutek) pro kontrolu.
Jak dlouho mám čas na shromáždění všech podkladů?
Samotné hlášení škody by mělo proběhnout bez zbytečného odkladu, ideálně do několika dnů. Na dodání kompletních podkladů (faktury, soupisy, protokoly) máte obvykle delší časový rámec, který je stanoven v pojistných podmínkách nebo vám ho sdělí likvidátor. První hlášení slouží k registraci případu, podklady se doplňují průběžně.
Zaplatí pojišťovna i náklady na úklid a vysoušení?
Ano, tyto náklady jsou obvykle součástí pojistného plnění, pokud jsou nezbytné k obnově nemovitosti do původního stavu. Musíte je však doložit fakturami od specializovaných firem. Domácí úklid mopem se obvykle neúčtuje, ale profesionální vysoušení mokré omítky ano. Vždy si nechte vystavit daňový doklad.
Co když pojišťovna škodu zamítne?
Vyžádejte si písemné zdůvodnění, kde budou uvedeny konkrétní důvody a odkazy na pojistné podmínky. Pokud nesouhlasíte, podejte písemnou reklamaci (odvolání) přímo pojišťovně. Pokud problém nevyřeší, můžete se obrátit na Finančního arbitra nebo zvážit soudní cestu. Je důležité reagovat včas, protože lhůty pro uplatnění nároků jsou striktní.