Záloha na koupi nemovitosti: Jak bezpečně zaplatit a nepropadnout
 lis, 14 2026
Představte si situaci: našli jste byt svého života v Kroměříži nebo jinde v Česku. Makléř vám podá ruku a řekne: "Podepište rezervační smlouvu a pošlete zálohu, jinak to bere soused." V tu chvíli se rozhodujete o částce, která může být klidně sto tisíc korun. A tady začíná problém. Většina lidí neví, co přesně podepisují, kam peníze posílají a hlavně - jak je získat zpátky, když hypotéka neschválena nebo prodávající změní názor.
Největší chyba? Zaměňovat pojmy. Záloha na provizi, rezervační poplatek a záloha na kupní cenu jsou tři různé věci, i když často vypadají stejně. Tento článek vám vysvětlí, jak fungují, kde hrozí pasti a jak vybrat tu nejbezpečnější cestu k vlastnictví nemovitosti bez zbytečného stresu.
Rozlišení pojmů: Co vlastně platíte?
Když makléř mluví o "záloze", buďte opatrní. Slovo samo o sobě nic neznamená. Rozhodující je text smlouvy. Nejčastěji narazíte na tři scénáře:
- Rezervační poplatek: Platba za to, že nemovitost přestane být inzerována a nikdo jiný ji nekoupí. Často se započítává na kupní cenu nebo provizi, ale nemusí.
- Záloha na kupní cenu: Přímá platba prodávajícímu (nebo do úschovy) jako součást celkové ceny. Pokud obchod spadne, musí se vrátit, pokud smlouva nestanoví jinak.
- Záloha na provizi: Předplacená část odměny pro realitního makléře. Zde platí přísná pravidla zákona.
Zákon č. 39/2020 Sb., o realitním zprostředkování, je zde vaším spojencem. Stanovuje, že záloha na provizi nesmí překročit dvě třetiny sjednané odměny. To je důležitá ochrana spotřebitele. Pokud vám makléř chce vzít celou provizi předem, porušuje zákon. Také si pamatujte, že podle § 14 tohoto zákona vás žádná smlouva nemůže donutit, abyste kupní smlouvu uzavřeli. Můžete mít zaplacenou rezervaci a stále máte právo od obchodu odstoupit, pokud nenajdete lepší nabídku nebo vám banka nedá úvěr. Ale pozor, podmínky vrácení té konkrétní platby závisí na tom, co je psáno černé na bílém ve vaší smlouvě.
Kam poslat peníze? Úschova versus přímá platba
Máte schválenou hypotéku a podepsanou kupní smlouvu. Teď přichází ta kritická fáze: platba. Nikdy, opravdu nikdy, neposílejte celou kupní cenu přímo na účet prodávajícího před tím, než budete zapsáni v katastru nemovitostí. Proč? Protože mezi převodem peněz a zápisem vlastnického práva uplynou týdny, někdy i měsíce. Pokud by mezitím prodávající zkrachoval nebo nemovitost zastavil další bance, můžete přijít o peníze i o byt.
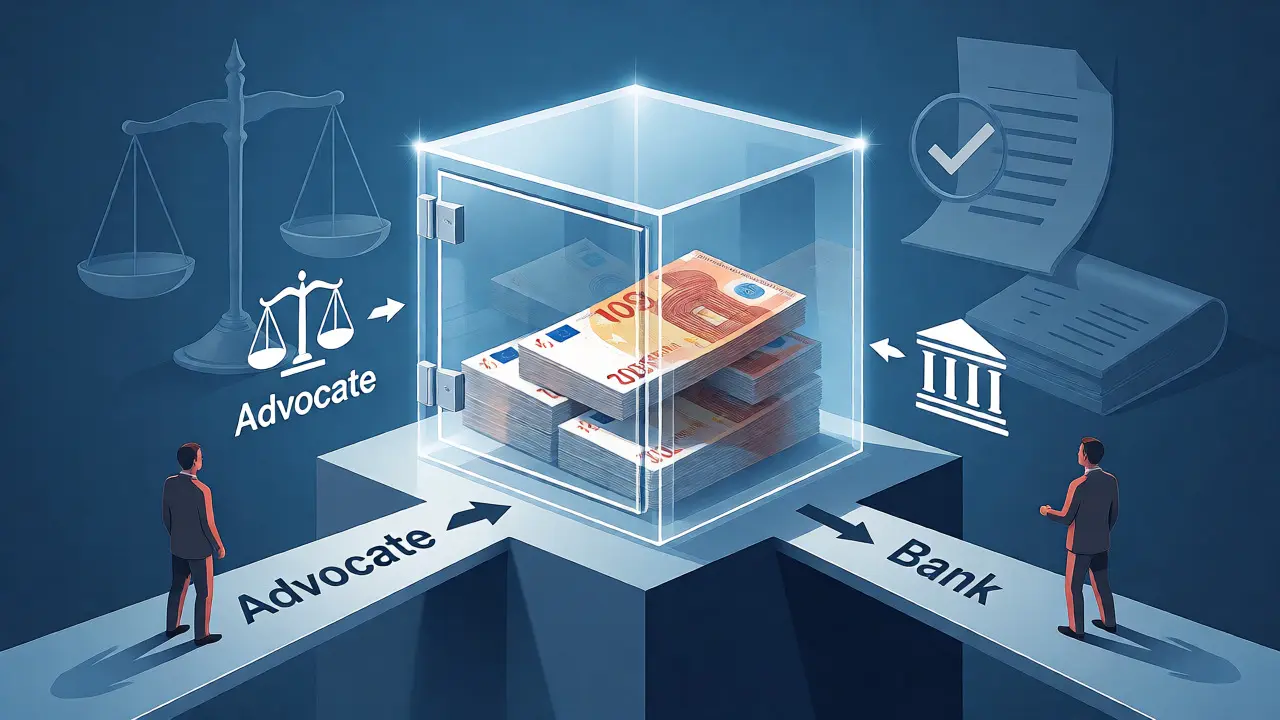
Řešením je úschova peněz. Jde o mechanismus, kdy třetí strana drží vaše prostředky a uvolní je prodávajícímu až poté, co ověří splnění podmínek - typicky právě zápis nového vlastníka do katastru. Existují tři hlavní typy úschov, které se liší cenou, flexibilitou a mírou rizika.
| Vlastnost | Advokátní úschova | Notářská úschova | Bankovní úschova |
|---|---|---|---|
| Cena (orientačně) | Nižší, často 0,1 % z ceny, min. 5 000 Kč | Vyšší, dle notářského tarifu, cca 1-1,2 % | Střední až vyšší, závisí na bance a produktu |
| Flexibilita smluv | Vysoká, lze upravit detaily výplaty | Nízká, striktní dodržování notářských řádů | Velmi nízká, standardizované bankovní podmínky |
| Rychlost komunikace | Rychlá, osobní přístup advokáta | Formální, pomalejší administrativní proces | Kanálizovaná přes pobočky a call centra |
| Záruka návratnosti | Garanční fond ČAK (limit do 5 mil. Kč pro bydlení) | Notářská komora má své garanční systémy | Banks are heavily regulated, high trust |
Advokátní úschova: Flexibilní, ale vyžaduje kontrolu
Advokátní úschova je v praxi nejrozšířenější variantou pro běžné kupující. Důvod? Je levnější než notářská a mnohem flexibilnější než bankovní. Advokát dokáže rychle reagovat na změny v návrhu katastrálního řízení nebo domluvit specifické podmínky výplaty.
Ale安全nost není automatická. Musíte si ověřit, zda je advokát členem České advokátní komory (ČAK). Peníze musí ležet na speciálním účtu označeném jako "advokátní úschova". Jeden advokát smí vést na jednom takovém účtu pouze jednu úschovu pro jednoho klienta. Pokud vám tvrdí, že vaše peníze jsou smíchané s ostatními klienty na běžném účtu, utíkejte.
Důležitou ochranou je Garanční fond ČAK. Pokud by advokát selhal nebo došlo k chybě v systému, fond nahrazuje škody. U kupní ceny nemovitosti určené k bydlení je limit náhrady až 5 000 000 Kč na jednu úschovu. To zní jako hodně, ale pokud kupujete luxusní vilu za 15 milionů, vědomí, že je chráněná jen část sumy, by vás mělo přimět k extra pečlivému výběru advokáta.
Bankovní a notářská úschova: Kdy zvolit formálnější cestu?
Bankovní úschova je vnímána jako "nejbezpečnější" volba, protože banky jsou přísně regulované Českou národní bankou. Nevýhodou je rigidita. Bankovní úschovy mají často pevně dané formuláře a podmínky. Pokud se něco pokazí na katastru (například vadný návrh vkladu), může trvat týdny, než banka povolí opravu a znovu uvolní proces. Navíc poplatky mohou být vyšší, zejména pokud nemáte u dané banky aktivní hypotéku. Notářská úschova je podobná té bankovní v tom, že je velmi formální. Notáři pracují s vysokou mírou odpovědnosti, ale jejich služby jsou dražší. Sazby se řídí vyhláškou Ministerstva spravedlnosti, takže cena je předvídatelná, ale obvykle vyšší než u advokátů. Notářská úschova se hodí, pokud je transakce složitá, zahrnuje více stran nebo potřebujete maximální právní formalitu.
Na co si dát pozor při podpisu smluv
Než podepíšete cokoli, projděte si tento checklist. Chyby v dokumentech stojí nejvíc peněz.
- Kontrola katastru: Požádejte makléře o aktuální výpis z katastru nemovitostí. Podle zákona musí být starý maximálně 3 pracovní dny ke dni podpisu zprostředkovatelské smlouvy. Hledejte zástavní práva, služebnosti nebo exekuce. Pokud tam visí zástava, musí být v kupní smlouvě přesně řešeno, kdo a kdy ji vymaže.
- Identita příjemce: Nikdy nepřevádějte peníze na účet, který vám makléř "poslal mailem". Zavolejte advokátovi nebo na banku a ověřte číslo účtu přímo. Podvržené platební instrukce jsou častým trikem podvodníků.
- Podmínky vrácení: Ve smlouvě musí být jasné, co se stane, pokud: a) hypotéka neschválena, b) prodávající odmítne prodat, c) katastr zamítne vklad. Pokud je tam věta "poplatek propadá bez ohledu na důvod", zbystřete. To je nevýhodné pro kupujícího.
- Lhůty: Definujte lhůtu, do kdy musí být peníze vráceny. Obvyklých 14 dní je rozumných. Bez lhůty se můžete bát, že vám peníze vrátí "za měsíc".
Praktický scénář: Co dělat, když hypotéka nepadne?
Toto je nejčastější noční můra kupujících. Podepíšete rezervační smlouvu, zaplatíte 50 000 Kč zálohy, a pak vám banka řekne "ne". Co teď?
Záleží na typu smlouvy. Pokud je to čistě rezervační smlouva, která nezakazuje odstoupení, měl by vám makléř peníze vrátit, pokud smlouva nestanoví, že jde o nevratnou pokutu. Nejvyšší soud už několikrát zdůraznil, že nelze spotřebiteli uložit povinnost koupit nemovitost jen proto, že zaplatil zálohu. Ale! Pokud jste v rezervační smlouvě uvedli, že financování máte zajištěno, a lžete, nebo pokud smlouva explicitně říká, že záloha slouží jako smluvní pokuta za neuzavření obchodu, můžete o peníze přijít.
Tip pro začátečníky: Do rezervační smlouvy si vždy dejte klauzuli "podmíněn schválením hypotečního úvěru". Stojí to pár minut práce s makléřem, ale ušetří vám desítky tisíc korun.
Shrnutí: Jak postupovat krok za krokem
Abyste byli v bezpečí, dodržujte tento algoritmus:
- Krok 1: Nechte si zpracovat právní analýzu nemovitosti (katastr, list vlastnictví) před tím, než cokoli zaplatíte.
- Krok 2: Uzavřete rezervační smlouvu, ale trvejte na tom, aby byla částka započitatelná na kupní cenu a vratná při zamítnutí hypotéky.
- Krok 3: Vyberte si poskytovatele úschovy. Pro většinu běžných bytů stačí osvědčený advokát. Pro složité případy nebo konzervativní kupující zvolte banku nebo notáře.
- Krok 4: Ověřte číslo účtu úschovy nezávisle (telefonicky).
- Krok 5: Pošlete peníze do úschovy, ne prodávajícímu.
- Krok 6: Počkejte na zápis v katastru. Až pak budou peníze uvolněny.
Pamatujte, že realitní trh není o rychlosti, ale o jistotě. Lepší počkat týden navíc na správné nastavení smlouvy, než litovat ztracené zálohy za půl roku.
Musím platit zálohu, pokud mi makléř řekne, že bez ní nemovitost prodá?
Ne, nejste povinen. Rezervační poplatek je dobrovolná služba, kterou si kupující objednává, aby si zajistil exclusive přístup k nemovitosti po určitou dobu. Prodávající nemá povinnost tuto službu využívat, ale v praxi ji preferuje, aby měl jistotu vážného zájemce. Pokud nechcete platit, můžete zkusit jednat bez rezervace, ale riskujete, že byt koupí někdo jiný během dne.
Je advokátní úschova bezpečnější než bankovní?
Obecně se bankovní úschova považuje za technicky nejbezpečnější díky silné regulaci bank. Advokátní úschova je však také velmi bezpečná, pokud je provedena správně (oddělený účet, členství v ČAK, Garanční fond). Výhodou advokátní úschovy je větší flexibilita a nižší cena. Volba závisí na komplexitě transakce a vašich preferencích ohledně ceny vs. standardizovaného procesu.
Co když prodávající dostane peníze z úschovy, ale já nejsem zapsán v katastru?
To by se nemělo stát, pokud je smlouva o úschově nastavena správně. Podmínkou výplaty by měl být výpis z katastru potvrzující zápis kupujícího jako vlastníka. Pokud by k tomu došlo kvůli chybné interpretaci smlouvy nebo chybě poskytovatele úschovy, máte nárok na vrácení peněz od poskytovatele úschovy nebo náhradu škody. Proto je klíčové si předem přečíst, jaké přesně dokumenty musí úschovna vidět, než peníze uvolní.
Mohu požadovat vrácení rezervačního poplatku, když mi hypotéku neschválili?
Ano, pokud to tak stanovuje rezervační smlouva. Ideální je, když smlouva obsahuje klauzuli, že závazek koupit nemovitost je podmíněn úspěšným získáním financování. Pokud tato klauzule chybí a smlouva je formulována jako bezpodmínečná, můžete mít problém získat peníze zpět, pokud se prokáže, že jste porušili smluvní povinnost. Vždy si toto ověřte před podpisem.
Jaká je obvyklá výše zálohy na kupní cenu?
U celé kupní ceny se obvykle platí celá částka najednou do úschovy, nikoliv ve splátkách. Pokud jde o zálohu na provizi makléře, zákon omezuje její výši na max. 2/3 sjednané provize. U rezervačních poplatků není ze zákona stanoven limit, ale v praxi se pohybují mezi 20 000 až 100 000 Kč, případně 1-2 % z kupní ceny, v závislosti na lokalitě a ceně nemovitosti.